
XiaoMi-AI文件搜索系统
World File Search System表格

表格能源概述 - 明尼苏达州众议院
Breakthrough Energy Ventures (BEV)、Coatue Management、NGP Energy Technology Partners III、安赛乐米塔尔、淡马锡、Energy Impact Partners、Prelude Ventures、麻省理工学院的 The Engine、Capricorn Investment Group、Eni Next、麦格理资本和其他长期、以影响力为导向的投资者
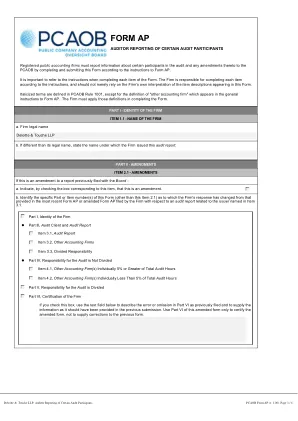
表格 AP
在回应第四部分时,最近一期审计的总审计小时数应包括以下审计小时数:(1)财务报表审计;(2)根据《会计准则第4105号——中期财务信息审核》进行的审核;以及(3)根据《会计准则第2201号——与财务报表审计相结合的财务报告内部控制审计》进行的财务报告内部控制审计。以下人员的身份和工作时长无需披露,也不应计入最近一期审计的总审计时长:(1)业务质量审阅人员;(2)根据美国证券交易委员会《实务》第 1000.45 节附录 K 进行审阅的人员;(3)本公司聘用而非雇用的专家;(4)对发行人拥有采用权益法核算的投资的实体进行审计的会计师事务所;(5)在管理层或审计委员会指导下工作并直接协助财务报告内部控制审计的内部审计师、其他公司人员或第三方;(6)直接协助财务报表审计的内部审计师。其他会计师事务所以外的实体在审计中工作的时间也计入总审计时长,并应根据哪家会计师事务所委托和指导相关工作在本公司和参与审计的其他会计师事务所之间进行分配。

Advantage Advisers Xanthus Fund, LLC 表格 N-CSR 已提交 2023-03-07
我们认为,2022 年市场表现一边倒,股市普遍大幅回调,直接原因是货币政策过于强硬,导致主要股指在年内进入熊市。此外,对于个股而言,回调幅度更大,而且在一定程度上被大盘平均水平所掩盖。具体来说,今年早些时候,熊市股票比例(例如“股价较 12 个月高点下跌至少 20%)包括 81% 的纳斯达克股票和 56% 的标准普尔 500 指数股票。此外,近一半的纳斯达克股票价格较 2021 年高点下跌至少 50%,罗素 2000 指数股票的平均价格下跌幅度为 47%。我们认为,对于高增长股票而言,这种回调不仅代表衰退,还代表萧条。然而,我们确实认为这种回调是技术性的,因为我们认为此类高增长股票的基本面总体上仍然稳固。与其他类似或较小幅度的调整不同,例如 1990 年代后期的互联网泡沫和技术、媒体和电信领域的抛售,以及 2007-2008 年全球金融危机,我们认为,在本年度的抛售期间,基本面总体上依然强劲,自 2021 年高增长股票达到峰值以来,盈利修正呈正值。


辅助技术考虑表格
● Break tasks into smaller steps/segments ● Cooperative participation with peers and adults ● Daily planner book ● Determine and teach regularly traveled routes to students with visual impairments ● Follow a picture task analysis ● Individualized task and material modifications to meet student needs ● Location identifiers ● Modification of task length and complexity ● Orientation to unfamiliar environments ● Show a model of the end product ● Sighted guide for visually受损●学生自我监控●口头和/或视觉提示●建模

表格adv
通过签署此表格执行页面,您,签名的顾问,不可撤销地任命国务卿或其他法律指定的官员,在该州中,您维护您维护您的主要办公室和营业地点,以及您要提交的任何其他州的任何其他状态,并同意您的要求的命令,并同意任何要求的人,并同意任何要求的命令。仲裁,其他程序或论文,您进一步同意,该服务可以通过注册或认证的邮寄,在联邦或州的任何行动,行政程序或仲裁中,在任何地方对您的司法管辖权,如果与您的投资咨询业务有关的任何活动,则与您的投资咨询业务有关,并符合您的投资咨询业务,并直接构建了美国的行为,并直接(a),以及直接的副业,以及直接的行为,以及直接的行为,并符合您的投资咨询业务。规定:(i)1933年的《证券法》,1934年的《证券交易法》,1939年的《信托契约法》,1940年的《投资公司法》或1940年的《投资顾问法》,或根据任何这些法案中的任何规则或法规,或(ii)您维持其委托书和任何状态的国家法律,或者在任何状态下属于任何状态或提交任何状态。


表格 EY Parthenon VPJ.docx.pptx
1991 年,William “Bill” Achtmeyer 和 John C. Rutherford(前贝恩咨询师)在美成立了 Parthenon 公司,随后在 2013 年收购了 Greenwich Consulting 公司(专注于 TMT,标志着战略咨询业务的开始) 2014 年与 EY 合并,成立 EY-Parthenon(网络遍布全球) 随后继续收购,包括 OC&C 的比荷卢三国、法国和德国分公司(2016-2017) □ 互补性非常强,因为 EY Parthenon 在美国非常强大,而 OC&C 在欧洲非常强大 Bruno Bousquié(执行合伙人,EY Parthenon 分公司的老板,与 EY 有联系的人) □ “制定战略需要 80% 的事实和数据以及 20% 的人;而要实施这一战略,则恰恰相反 »

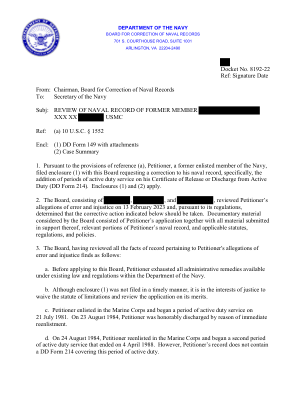
案卷号 8192-22 参考:签名日期发件人:海军记录更正委员会主席致:海军部长主题:审查前美国海军陆战队成员 XXX XX 的海军记录参考:(a) 10 USC § 1552 附件:(1) DD 表格 149 及附件 (2) 案件摘要 1. 依据参考 (a) 的规定,申请人为前海军士兵,向本委员会提交了附件 (1),要求更正其海军记录,具体而言,在其解除或退役证书(DD 表格 214)上增加现役服役期。附件 (1) 和 (2) 适用。 2. 委员会由 、 和 组成,于 2023 年 2 月 13 日审查了请愿人的错误和不公正指控,并根据其规定,确定应采取下述纠正措施。委员会审议的文件材料包括请愿人的申请及其提交的所有支持材料、请愿人海军记录的相关部分以及适用的法规、条例和政策。3. 委员会审查了与请愿人的错误和不公正指控有关的所有记录事实,发现如下:a. 在向本委员会提出申请之前,请愿人已用尽海军部现行法律和法规规定的所有行政补救措施。b. 尽管附件 (1) 未及时提交,但放弃诉讼时效并根据案情审查申请符合正义的利益。c. 1981 年 7 月 21 日,申诉人加入海军陆战队并开始服现役。1984 年 8 月 23 日,申诉人因立即重新入伍而光荣退伍。d. 1984 年 8 月 24 日,申诉人重新加入海军陆战队并开始第二期现役,该期于 1988 年 4 月 4 日结束。但是,申诉人的记录中没有涵盖此现役期的 DD 表格 214。
案卷号 8192-22 参考:签名日期发件人:海军记录更正委员会主席致:海军部长主题:审查前美国海军陆战队成员 XXX XX 的海军记录参考:(a) 10 USC § 1552 附件:(1) DD 表格 149 及附件 (2) 案件摘要 1. 依据参考 (a) 的规定,申请人为前海军士兵,向本委员会提交了附件 (1),要求更正其海军记录,具体而言,在其解除或退役证书(DD 表格 214)上增加现役服役期。附件 (1) 和 (2) 适用。 2. 委员会由 、 和 组成,于 2023 年 2 月 13 日审查了请愿人的错误和不公正指控,并根据其规定,确定应采取下述纠正措施。委员会审议的文件材料包括请愿人的申请及其提交的所有支持材料、请愿人海军记录的相关部分以及适用的法规、条例和政策。3. 委员会审查了与请愿人的错误和不公正指控有关的所有记录事实,发现如下:a. 在向本委员会提出申请之前,请愿人已用尽海军部现行法律和法规规定的所有行政补救措施。b. 尽管附件 (1) 未及时提交,但放弃诉讼时效并根据案情审查申请符合正义的利益。c. 1981 年 7 月 21 日,申诉人加入海军陆战队并开始服现役。1984 年 8 月 23 日,申诉人因立即重新入伍而光荣退伍。d. 1984 年 8 月 24 日,申诉人重新加入海军陆战队并开始第二期现役,该期于 1988 年 4 月 4 日结束。但是,申诉人的记录中没有涵盖此现役期的 DD 表格 214。