
XiaoMi-AI文件搜索系统
World File Search System财务
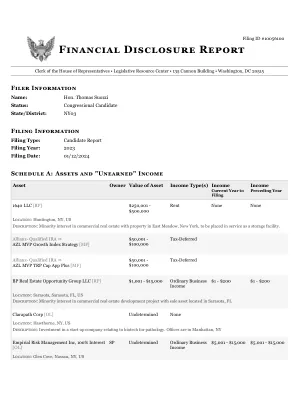
财务披露 - FDR - House.gov
信托:有关伦理委员会批准的“合格盲目信托”和某些其他“例外信托”的详细信息无需披露。您是否已从本报告中排除了使您、您的配偶或受抚养子女受益的此类信托的详细信息?
致:理事会 来自:首席财务官 日期:2024 年 4 月 8 日 主题:S52(d) 2023/24 财政年度第三季度报告 _______________________________
目的 本报告的基本目的是遵守《市政财政管理法》(MFMA)第 52(d) 条,向理事会提交预算执行情况报告。该报告提供了市政当局财务绩效的季度概览,同时还为理事会提供了非财务指标的监测工具,这些指标是服务交付和预算执行计划的一部分。该报告与从 C 附表中摘录的每个表格一致,提供了为确保预算与支出和收入预测保持一致而采取的纠正措施。对原始预算所做的所有调整都是年中评估审查的结果,因此在调整预算流程期间调整了项目。就 MBRR 的 S6 而言,表 C4 中显示的 09 年 3 月财务绩效报表是市政当局在批准的年度预算和最新批准的调整预算方面的综合绩效,突出了考虑到年初至今(YTD)的总收入和总支出数字的健全财务管理。今年前六个月,物业税等关键收入来源的征收率相对较低,但自 1 月份以来有所增长,物业税的年初至今数字为 4200 万兰特,电力收入来源(1800 万兰特)低于大宗支出(2700 万兰特),这清楚地表明该市的电力损失仍然是一个挑战。由于市政当局用于财务管理和工资管理的两个不同系统之间的数据传输不完整,员工相关成本的准确支出将在本文件第 2 部分中显示,但该过程正在持续进行以相应地更新财务系统。
通过机器学习检测财务报表欺诈:会计信息和公司治理指标的检查
对财务报表欺诈的检测仍然是监管机构,投资者和组织致力于为财务报告中的透明度和准确性而关注的关键问题。本研究探讨了机器学习技术以增强财务报表欺诈的识别,重点是集成会计信息和公司治理指标。通过利用先进的算法和数据驱动的方法,该研究旨在发现财务报表中欺诈活动的模式和异常。该研究采用了一个全面的数据集,其中包括历史财务记录和治理指标,应用了各种机器学习模型,例如决策树,支持向量机和神经网络。这些模型的性能是根据准确性,精度和召回来评估的,以确定它们在区分欺诈和非欺骗性财务报表方面的有效性。这些发现突出了机器学习以改善欺诈检测过程的潜力,为会计数据和治理结构在减轻财务风险中的作用提供了宝贵的见解。这项研究有助于开发更强大和自动化的系统以进行欺诈检测,从而提高财务报告和公司治理实践的可靠性。

编制“一般”区域财务平衡表……
摘要 相关性。近年来,公共部门的资金流动在俄罗斯领土发展中的重要性日益增加。为了能够在区域层面分析所有公共部门的收入和支出,有必要制定考虑到所有财政资源流动的财务平衡表。研究目标。本研究的目的是以乌拉尔联邦区的六个地区为例,创建“一般治理”部门的财务平衡表。数据和方法。该研究基于国民账户体系的理论框架。作者提出了一种方法,根据国民核算中政府收入和支出的分类,对来自公开来源的官方统计报告进行合并。结果。提出的计算该地区所有预算的收入和支出(包括直接联邦支出额)的方法是基于比较增加值形成来源的数据。建立了2014-2018年乌拉尔联邦区各地区收入和支出数据库,并建立了2017年各地区“一般治理”部门财政收支矩阵。为此,确定了公共机构融资成本的结构和数额,并确定了乌拉尔联邦区的捐助方和受助方地区。结论。公共部门的财政资源以多种方式影响乌拉尔联邦区各地区的经济。专门从事石油和天然气生产的地区是该部门的净捐助方,其余地区无法自给自足,更多地依赖联邦资金。“一般治理”部门为车里雅宾斯克州和斯维尔德洛夫斯克州以及库尔干州创造了10%以上的GRP。结果可用于规划和预测某些地区的社会经济发展。

Micro-和Pico-Community Energy的财务方面...
指导CES实施的中心原则是系统将需要收回其成本以长期确保可持续性。网格系统将为项目和开发带来巨大的成本(例如,开发现场报告,可行性和影响研究,财务成本,监管成本,土地购买)和运营成本(用于运营,维护和管理)。像Ceset这样的小型项目可能会从资本投资开始,以支付建立成本。但是,成本回收应与更大的投资一起支持运行成本,这可能需要确保项目的连续性。费用将获得连接费和电力销售以及可用补贴的收入。无论如何,确保可靠且持续的收入来源对于维护项目至关重要。

Z代,银行和个人财务管理
传统银行 - E.G.BBVA,Caixabank-被确定为西班牙大型金融危机背后的主要作者。新银行模型 - 例如n26-被认为更“道德”,更适合年轻的客户资料和需求。但是,这还不足以点燃信任。

财务报告
集团董事长兼首席执行官 Michaël Fribourg 表示:“2022 年的运营业绩再次高于预期,Chargeurs 充分展示了其世界领先业务的优势,这些业务越来越专注于超高端细分市场,并为客户带来了变革。Chargeurs 既能转嫁创纪录的通货膨胀,又能提高所有业务的市场份额。新的贡献驱动因素正在推动销售加速,其速度快于预期:Chargeurs PCC Fashion Technologies 的经常性利润几乎增长了两倍,表明尽管通货膨胀率高企且亚洲爆发了新冠疫情,但该公司已完全恢复,Chargeurs Museum Studio 的订单量继续增长,目前已达到创纪录水平,2022 年利润加速增长,2023 年进一步增长。除去医疗保健业务的利润(导致 2021 年的比较基础不正常),集团的经常性营业利润增长了 40% 以上。
行业洞察 - 财务业绩和估值趋势
印度的发电能力为 416.59 吉瓦,是世界第三大电力生产国和消费国。多年来,装机容量稳步增长,2016 财年至 2023 财年的复合年增长率为 5.80%。2023-24 年的发电目标(包括可再生能源)已确定为 17500 亿单位(BU)。即比上一年度(2022-23 年)的实际发电量 1624.158 BU 增长约 7.2%。2023 财年印度的电力消耗增长 9.5% 至 15036.5 亿单位(BU),而 2022 财年为 1374.02 BU。电力领域和可再生能源领域允许通过自动途径进行 100% 的 FDI。