
XiaoMi-AI文件搜索系统
World File Search SystemAccounting


人工智能 (AI) 对会计行业的影响:一份概念论文
摘要 人工智能是一种能够执行类似于人类认知功能的机器系统,例如学习、感知、推理和解决问题。它涉及算法和机器学习的应用,使机器能够执行通常需要人类智能的操作,例如语音、图像和模式识别。人工智能对会计行业的主要问题是,人工智能技术的快速采用可能会威胁会计程序的基础要素并改变会计师的角色。本文探讨了人工智能对会计行业的影响。发现三个影响,即技术、组织和环境。从业者需要做好准备并准备好在会计行业实施人工智能,以维持他们的职业发展。关键词:人工智能、会计专业、技术、组织、环境介绍在数字化时代,许多技术改变了我们的工作生活方式。人工智能是计算机科学中发展迅速的领域之一,它将通过智能机器的发展带来一个技术进步的新时代。它可以制造出像人一样思考和行动并能够做出决策的智能机器。人工智能如今已遍布于我们的世界。它目前正活跃于从一般到具体的一系列子领域,包括自动驾驶汽车、下棋、证明定理和演奏音乐。

在温暖气候下,小型农业水库蒸发损失:水会计的一个被忽视的组成部分
抽象的小农业水库支持在干咒期间的水需求。然而,在水分和管理中通常会忽略的蒸发损失降低了这些受欢迎但不发泄的资源的存储效率。我们开发了一个预测框架,以识别小储层的时空程度(900-100,000 m 2),并使用基于物理的模型量化其蒸发损失。着眼于欧洲的水应激区域(意大利,西班牙和葡萄牙),我们的结果表明,欧洲较干燥地区的小型水库的总数和累积面积在二十年中几乎增加了6,200个水库,累积面积约为46 km 2,在2,000 km 2中,累积了2,000 km,累积了2020 km,累积了2020 km,累积的水库累积了。我们观察到农业储层的扩张及其蒸发损失的趋势,在温暖的月份(4月至9月)中占其总存储容量的38%,这些损失超过了7200万立方米。

考虑功能性磁共振成像中的时间变异性可以提高智力预测能力
注:报告结果包括五次交叉验证的平均值和括号中的标准差。对五次交叉验证的评估指标进行配对双样本 t 检验,显著性水平为 0.05,多重检验采用 Bonferroni 校正。粗体数字:结果明显优于其他两个模型。* 标记数字:结果明显优于仅使用静态 FC 的 KRR 模型。
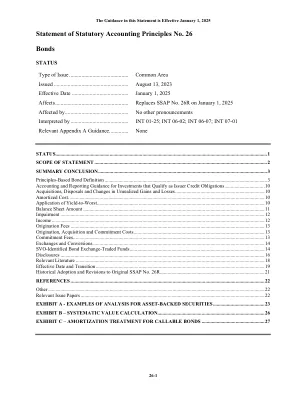
法定会计原则26债券的声明
1银行贷款 - 固定收入工具,代表由金融机构制造的借款人的债务。Bank loans can be issued directly by a reporting entity or acquired through an assignment, participation or syndication: Assignment – A bank loan assignment is defined as a fixed-income instrument in which there is the sale and transfer of the rights and obligations of a lender (as assignor) under an existing loan agreement to a new lender (and as assignee) pursuant to an Assignment and Acceptance Agreement (or similar agreement) which effects a novation under contract law, so新贷方成为借款人拥有贷款协议下执行权利的唯一权利的直接债权人,并处于合同私密性。参与 - 银行贷款参与被定义为固定收益投资,其中单个贷方向借款人提供大笔贷款,然后将贷款中的未分数利息转移给其他实体。由原始贷方转移可以采取任务或参与的法律形式。转让通常是在非追索基础上,而原始贷方继续为贷款服务。参与实体可以根据参与协议的条款在贷款期间有权或可能没有权利在贷款期间出售或转移其参与。贷款参与可以以帕里 - 帕苏(Parri-Passu)的基础(每个参与者均等)或高级次级的基础进行(高级贷款人首先获得报酬,如果剩下足够的资金来付款,则次级参与者将获得报酬)。这些贷款中的每一个都被认为是单独的工具。联合组织 - 银行贷款联合组织被定义为固定收益投资,其中有几个贷方与单个借款人的贷款共享。每个贷方向借款人贷款,并有权从借款人那里偿还。债务人与参与联合组织的个别债权人之间存在单独的债务工具。联合组织中的每个贷方应解释借款人所欠的金额。可以向借款人还款,然后向铅贷方偿还,然后将收款分配给集团的其他贷方。在这种情况下,牵头贷方只是作为服务商起作用,不得将总贷款视为资产。贷款联合安排可能会导致不同的贷方向同一借款人提供多个贷款。


锂离子电池快速充电,同时考虑电池性能下降和电池间差异
安全性和保持高性能是锂离子电池运行过程中的关键考虑因素。快速充电通常会加速电池的退化,尤其是锂沉积和活性物质损失。本研究探讨了一种快速充电协议的设计策略,该策略考虑了电池单元之间的差异对可能影响退化的因素的影响。我们采用非侵入式多项式混沌扩展来确定每种退化条件的关键参数。我们探索通过调整最大 C 速率和电压等约束来减少电池退化。严格控制关键可调参数有助于显著减少退化因素的置信区间,从而缩短充电时间并最大限度地减少退化。我们的方法应用于 LiC 6 /LiCoO 2 电池的两种状态相关快速充电协议,表明在设计最大限度减少退化的充电协议时明确考虑不确定性的价值。© 2024 作者。由 IOP Publishing Limited 代表电化学学会出版。这是一篇开放获取的文章,根据 Creative Commons 署名非商业性禁止演绎 4.0 许可证 (CC BY- NC-ND,http://creativecommons.org/licenses/by-nc-nd/4.0/) 的条款发布,允许在任何媒体中进行非商业性再利用、发布和复制,前提是不对原始作品进行任何形式的更改并正确引用。如需获得商业再利用许可,请发送电子邮件至:permissions@ioppublishing.org。[DOI:10.1149/1945-7111/ad76dd]

财务和会计外包(FAO)服务
随着粮农组织市场的不断扩大,诸如R2R和FP&A之类的高级功能正在越来越多地外包。这种转变是由财务流程的日益复杂性,准确预测的需求以及对战略见解的需求所驱动的。公司正在外包这些高级职能,以利用专业专业知识,提高效率并专注于核心业务活动。粮农组织提供商准备在这些领域建立能力,以满足这一需求,投资高级分析和AI技术。但是,诸如熟练人才短缺之类的挑战仍然很大。这种情况为专门从事这些职能的公司提供了机会,或提供精品解决方案,因为它们可以提供量身定制的高质量服务。此类公司的位置良好,可以利用对专家知识和定制解决方案的需求,以满足这些复杂领域客户的细微需求。

碳会计报告
作为创新的新能源技术的全球领导者,CATL具有零碳基因,并继续加速零碳进程,同时为全球新的能源应用提供一流的解决方案和服务。它旨在建立CATL模型,以追求碳中立性,并为行业甚至整个社区的零碳过渡提供宝贵的CATL经验。在2023年,CATL推出了其“零碳战略”,正式宣布了“到2025年核心运营中碳中立性的目标,到2035年的供应链中碳中立性”。Based on the "Zero-Carbon Strategy" and its corresponding action plans, CATL has formed six "Zero-Carbon" special topics, namely "Zero-Carbon" Design, "Zero-Carbon" Factories, "Zero-Carbon" Supply, "Zero-Carbon" Manufacturing, "Zero-Carbon" Power, and Circular Ecosystem, to comprehensively promote the achievement of the goals.在发行本报告时,CATL拥有九个电池制造基地,这些电池制造基地在2023年对温室气体排放获得了中立,并获得了由第三方认证机构颁发的PAS 2060:2014碳中准认证。

区块链技术在会计转换财务报告和审计
背景:区块链技术正在改变许多领域,包括会计。传统的财务报告和审计系统面临着诸如效率低下,欺诈风险和缺乏透明度之类的问题。区块链声称通过实施分散的,不可变的分类帐系统来解决这些问题。目的:本研究打算研究区块链技术如何改变财务报告和审计。它旨在调查区块链如何提高会计实践中的透明度,准确性和安全性,并评估对审计师和利益相关者的影响。方法:进行了一项全面的文献研究,以涵盖区块链在会计中的最新突破和应用。该评估补充了与会计专业人员和区块链专家的专家访谈中的定性数据。还检查了早期区块链采用者在会计中的案例研究以获得经验证明。对区块链实施成果的统计检查也是利用已将区块链整合到其会计操作中的50个组织的数据进行的。结果:研究发现区块链技术增强了财务信息的可信度和透明度。区块链的不变性最大程度地减少了数据篡改和欺诈的危险,其中85%的研究企业报告了欺诈活动的下降。智能合约和自动验证方法简化了审计程序,导致审计时间减少了30%,审计成本降低了20%。大约70%的组织报告了数据准确性提高了25%,而65%的组织报告的过程效率增加了40%。但是,该报告确定了几个障碍,包括集成复杂性,监管问题以及对专业技能的要求。大约60%的受访者将监管困难确定为区块链采用的主要障碍,其中55%的受访者理由为高初始实施成本。结论:区块链技术有可能提高财务报告和审计过程中的透明度,安全性和效率。尽管仍然存在广泛实施的障碍,但收益表明区块链将在会计未来中发挥重要作用。需要利益相关者之间的其他研究和协作,以解决这些问题并充分履行该技术的承诺。