
XiaoMi-AI文件搜索系统
World File Search SystemORM

发件人:海军记录更正委员会主席 收件人:海军部长 主题:审查前成员 XXX XX/美国海军陆战队的海军记录 参考:(a) 10 U.S.C. §1552 附件:(1) DD 表格 149 及其附件 (2) 案件摘要 1. 根据参考 (a) 的规定,主体,以下称为请愿人,向海军记录更正委员会 (委员会) 提交了附件 (1),要求更正他的记录,以更改其退伍文件上列出的社会安全号码 (SSN)。附件 (2) 适用。 2. 委员会由 、 和 组成,于 2023 年 2 月 17 日审查了请愿人的错误和不公正指控,并根据其规定,确定应根据现有的记录证据采取以下指示的纠正措施。委员会审议的文件材料包括附件、其海军服役记录的相关部分以及适用的法规、规章和政策。3. 委员会审查了与申诉人指控的错误和不公正有关的所有记录事实,发现如下:a. 在向委员会提出申请之前,申诉人已用尽海军部现行法律和法规规定的所有行政补救措施。b. 尽管附件 (1) 未及时提交,但审查申请的实质内容符合司法公正的利益。c.请愿人于 1967 年 10 月 5 日加入海军陆战队。请愿人的入伍申请反映了 S
来自:海军记录更正委员会主席 致:海军部长 主题:审查前海军陆战队成员 XXX XX 的海军记录 参考:(a) 10 U.S.C.§1552 附件:(1) DD 表格 149 及其附件 (2) 案件摘要 1。根据参考 (a) 的规定,主体(以下简称为请愿人)向海军记录更正委员会(委员会)提交了附件 (1),请求更正其记录以更改其退伍文件上列出的社会安全号码 (SSN)。附件 (2) 适用。2.由 、 和 组成的委员会于 2023 年 2 月 17 日审查了请愿人的错误和不公正指控,并根据其规定,确定应根据现有的记录证据采取以下指示的纠正措施。委员会审议的文件材料包括附件、其海军服役记录的相关部分以及适用的法规、条例和政策。3.委员会审查了与请愿人的错误和不公正指控有关的所有记录事实,发现如下:a.在向本委员会提出申请之前,请愿人已用尽海军部现行法律和法规规定的所有行政补救措施。b.尽管附件 (1) 未及时提交,但为了公正起见,有必要审查申请的实质内容。c. 申请人于 1967 年 10 月 5 日入伍海军陆战队。申请人的入伍申请反映了 SSN XXX-XX- 。申请人于 1972 年 7 月 21 日因民事定罪导致行为不当而被以非光荣身份退伍。申请人在退伍时获得了美国武装部队调动或退伍报告 (DD 表格 214)。申请人的 DD 表格 214 的第 3 部分反映了 SSN XXX-XX- 。

产品 /过程更改通知1。PCN... < / div>
5.1动机的主要好处是: - 正式化的保质期最多可以持续24个月 - 无论如何,建议是一般的指示,而主要的MBB鲁棒性证明仍然是HIC(湿度指标)的控制。如果HIC没有改变颜色,这只是证明了该袋子仍然处于良好状态,并且正在保护装置免受可能的水分穿透。5.2客户福利制造灵活性

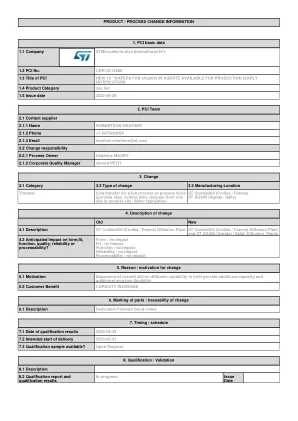
产品 /过程更改信息1。PCI... < / div>
遵守与您或我们实施的任何行业标准,Stmicroelectronics NV及其子公司(“ ST”)保留对ST产品进行更改,更正,改进,改进以及改进ST产品和本文档的改进的权利。购买者应在下订单之前获取有关ST产品的最新相关信息。ST产品根据ST在订单确认时的销售条款和销售条件出售。
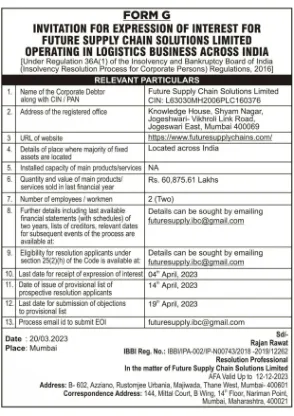
表格G邀请表达未来供应链解决方案的兴趣限制在印度的物流业务中运营[根据法规
g表格G邀请表达未来供应链解决方案的兴趣限制在印度的物流业务中运营[根据《破产与破产委员会的第36A条》(根据公司人员的破产解决过程),2016年]

剽窃检查报告申请表...
i) 如果本论文发现任何抄袭行为,我/我们将对此负全部责任,并且大学有权采取适当的法律行动。 ii) 本作品未提交给任何其他大学/学院授予任何其他学位/文凭。 iii) 我/我们将对违反反抄袭政策/版权法/盗版/网络/知识产权等任何规定而引起的任何法律纠纷/案件负责。日期:

根据 1982 年《官方信息法》发布
5. 年轻人群中心肌炎和/或心包炎的背景发病率应考虑在内,并且往往与年龄有关。估计发病率为 0-19 岁人群中每 100,000 人年 1-2 人,相当于一年内每 100,000 人中约 1 人至每 50,000 人中约 1 人的风险。然而,12 岁以上男孩的背景风险更高。例如,在芬兰的一项全国性研究中,0-15 岁人群中心肌炎的风险总体上约为每 100,000 人年 2 人。 12-13 岁儿童中,这一数字增加到每 100,000 人中约 5 人,14-15 岁儿童中,每 100,000 人中约 14 人,相当于一年中每 20,000 人中 1 人,每 7,000 人中 1 人。请注意,这些背景估计值是针对所有

Austin Hunt
用SEC归档。这些称为通知文件。此外,可能要求豁免报告顾问向州证券当局提供报告的副本以及他们向SEC提起的任何修正案。如果这是初始申请或报告,请选中您想收到有关此框以及随后提交给SEC的所有提交文件或报告的框。如果这是将您的通知文件或报告到其他状态的修正案,请选中您想收到有关此的通知以及您提交给SEC的所有文件或报告。如果这是对您的注册的修订,以停止您的通知文件或报告目前接收它们的状态,请取消选中这些状态旁边的框(ES)。

表格adv
通过签署此表格执行页面,您,签名的顾问,不可撤销地任命国务卿或其他法律指定的官员,在该州中,您维护您维护您的主要办公室和营业地点,以及您要提交的任何其他州的任何其他状态,并同意您的要求的命令,并同意任何要求的人,并同意任何要求的命令。仲裁,其他程序或论文,您进一步同意,该服务可以通过注册或认证的邮寄,在联邦或州的任何行动,行政程序或仲裁中,在任何地方对您的司法管辖权,如果与您的投资咨询业务有关的任何活动,则与您的投资咨询业务有关,并符合您的投资咨询业务,并直接构建了美国的行为,并直接(a),以及直接的副业,以及直接的行为,以及直接的行为,并符合您的投资咨询业务。规定:(i)1933年的《证券法》,1934年的《证券交易法》,1939年的《信托契约法》,1940年的《投资公司法》或1940年的《投资顾问法》,或根据任何这些法案中的任何规则或法规,或(ii)您维持其委托书和任何状态的国家法律,或者在任何状态下属于任何状态或提交任何状态。
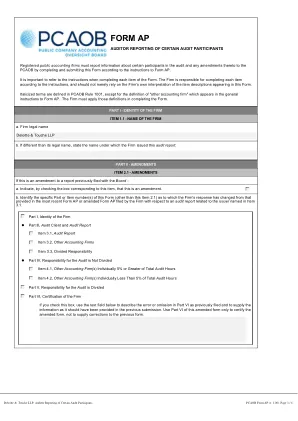
表格 AP
在回应第四部分时,最近一期审计的总审计小时数应包括以下审计小时数:(1)财务报表审计;(2)根据《会计准则第4105号——中期财务信息审核》进行的审核;以及(3)根据《会计准则第2201号——与财务报表审计相结合的财务报告内部控制审计》进行的财务报告内部控制审计。以下人员的身份和工作时长无需披露,也不应计入最近一期审计的总审计时长:(1)业务质量审阅人员;(2)根据美国证券交易委员会《实务》第 1000.45 节附录 K 进行审阅的人员;(3)本公司聘用而非雇用的专家;(4)对发行人拥有采用权益法核算的投资的实体进行审计的会计师事务所;(5)在管理层或审计委员会指导下工作并直接协助财务报告内部控制审计的内部审计师、其他公司人员或第三方;(6)直接协助财务报表审计的内部审计师。其他会计师事务所以外的实体在审计中工作的时间也计入总审计时长,并应根据哪家会计师事务所委托和指导相关工作在本公司和参与审计的其他会计师事务所之间进行分配。