
XiaoMi-AI文件搜索系统
World File Search SystemTata

:民意调查,马铃薯坦泽利亚,大卫·苏吉米尼,戴维·苏吉蒂(2025年)。高地liv
摘要可能引起阻碍的健康问题之一是贫血,在这种情况下,红细胞(RBC)功能受损的情况,导致氧气传输减少并导致并发症。研究表明,高地地区,尤其是老年或高风险妇女的孕妇中的铁缺乏症和贫血率很高。本研究旨在了解高地和低地地区的青少年女孩之间行为,饮食和饮酒习惯的差异,并探索这些习惯与贫血的关系,这可能会引起发育迟缓。该研究使用了描述性分析,横截面设计,以及来自观察,访谈,问卷和血红蛋白测试的数据。随机抽样用于收集来自253名受访者,105名高地地区的105名和低地地区的158个数据。SEM-PLS 4.0用于分析茶和咖啡消耗对血红蛋白水平的影响。结果表明,地形会影响印度尼西亚的贫血率,每天吃蔬菜,水果和喝茶或咖啡

punch -icing-brochure.pdf-tata电动机汽车
上述功能是关键的差异化功能。有关详细的列表/功能/规格,请访问我们的网站https://cars.tatamotors.com/suv/punch。图像和插图是指示性的,仅出于信息目的。所有特征/规格均未在所有变体中可用,并且对于不同的变体可能会有所不同。规格/功能可能在没有事先信息的情况下更改。请在决定下订单之前咨询授权的塔塔汽车经销商有关功能/规格的最新信息。颜色可能因打印限制而与实际颜色不符。

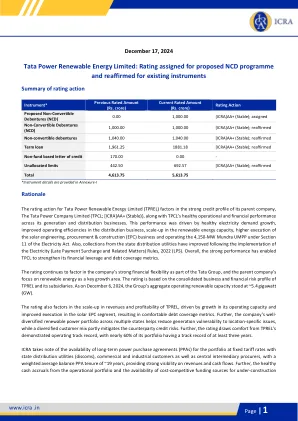
塔塔电力可再生能源有限公司:拟议的 NCD 计划获得评级
塔塔电力可再生能源有限公司 (TPREL) 的评级行动考虑到其母公司塔塔电力有限公司 (TPCL; [ICRA]AA+ (稳定)} 的强劲信用状况,以及 TPCL 在发电和配电业务中的健康运营和财务表现。这一表现得益于健康的电力需求增长、配电业务运营效率的提高、可再生能源容量的扩大、太阳能工程、采购和建设 (EPC) 业务的更高执行以及根据《电力法》第 11 条运营 4,150 兆瓦的蒙德拉 UMPP。此外,在实施《2022 年电力(延迟付款附加费和相关事项)规则》(LPS)后,来自州配电公用事业的收款有所改善。总体而言,强劲的表现使 TPCL 能够加强其财务杠杆和债务覆盖率指标。评级继续考虑到该公司作为塔塔集团的一部分所具有的强大财务灵活性,以及母公司将可再生能源作为关键增长领域的重点。该评级基于 TPREL 及其子公司的综合业务和财务风险状况。截至 2024 年 12 月 6 日,该集团的可再生能源总运营容量约为 5.4 吉瓦 (GW)。该评级还考虑了 TPREL 收入和盈利能力的扩大,这得益于其运营能力的增长和太阳能 EPC 部门执行力的提高,从而实现了舒适的债务覆盖率指标。此外,该公司在多个州的多元化可再生能源组合有助于降低发电对特定地点问题的脆弱性,而多元化的客户组合则在一定程度上缓解了交易对手信用风险。此外,该评级还得益于 TPREL 经过验证的运营记录,其近 60% 的投资组合拥有至少三年的业绩记录。 ICRA 注意到,该组合与国家配电公司 (discoms)、商业和工业客户以及中央中介采购商签订了固定电价的长期购电协议 (PPA),加权平均余额 PPA 期限约为 19 年,为收入和现金流提供了强大的可视性。此外,运营组合的现金应计收入稳健,并且有成本竞争力的资金来源可用于在建项目


tatau kahukura:毛利人健康图表2024
tatau kahukura:毛利人健康图表2024介绍了2015年图表中的指标更新,其中有新数据可用。在此处也使用了上一本图表簿中使用的统计方法,在这里也使用了一致性。此更新中的指标涉及健康,风险和保护性因素,健康状况,健康服务使用和卫生系统的社会经济决定因素。本图表提供了有关关键毛利健康指标的可靠且易于访问的统计信息。对卫生部门的政策,研究和服务设计以及更广泛的社会部门都具有价值。此信息也将对学生和更广泛的社区有所帮助,使他们能够更好地了解毛利人的健康。我们将此图表设计为卫生部门所有部位的工具。这里提出的结果强调了我们需要集中精力来改善毛利人健康并减少毛利人健康不平等的领域。表明,对于许多健康状况和慢性疾病,包括癌症,糖尿病,心血管疾病和哮喘,毛利人的率高于非毛利人。我们相信此更新将是所有致力于提供Pae Ora的人的宝贵资源:毛利人的健康期货。此更新和支持图形和文本的数据表可在卫生部的网站(www.health.govt.nz/tatau-kahukura)上找到。

新闻稿2024_TATA印度创新...
免责声明:本文中表达的观点本质上是个人的,在试图预测市场或计时的观点。所表达的观点仅出于信息目的,而不理解为任何投资,法律或税收建议。您根据本文所包含的信息采取的任何行动就是您的责任,而Tata Asset Management Pvt。Ltd.对您采取的这种行动的后果不承担任何责任。投资前请咨询您的共同基金分销商。本文中表达的观点可能无法反映在塔塔共同基金的计划组合中。所表达的观点基于当前的市场情况,情况可能会发生变化。根据塔塔共同基金的任何计划,没有保证或保证的回报。

TATA咨询服务有限公司
报告的收入增长为76.7亿美元,Q-O-Q/6.4%Y-O-Y增长2.2%。恒定货币(CC)条款的收入增长为0.9%Q-O-Q,低于我们对增长1%的估计。卢比条款的收入为卢比。64,259千万,Q-O-Q/7.7%Y-O-Y上涨2.6%。 增长是由能源,资源和公用事业和制造业的垂直率下降〜60 bps Q-O-Q至24.1%,由于较高的第三方费用逆风而缺少我们的估计为24.9%,这是由于较高的转型投资项目和人才对人才的增量投资而受到货币影响的增量。 净利润为卢比。 11,909千万,下跌1.1%Q-O-Q,上升5%Y-O-Y。 总订单簿TCV为86亿美元,增长4%Q-O-Q/Down 23%Y-O-Y。 书与票的比率为1.1倍。 北美的TCV为42亿美元,BFSI TCV为29亿美元,消费者业务TCV为12亿美元。 LTM损耗以20 bps Q-O-Q的速度增加到12.3%.NET总数增加了5726,使闭幕式总数达到612,724。 交易管道处于历史最高水平,整个行业地理和行业保持强劲。 TCS报告了软数字,并在收入和利润率上都错过了。 尽管收入略有差距,但利润表现使我们感到惊讶。 然而,随着美联储的速度降低周期和稳定的宏观数据,H2FY25和FY26的IT部门和TCS的增长恢复叙事仍然很强。 任何物质弱点都是从中长期观点投资的好机会。 我们维持以卢比不变的pt为单位的TCS购买。64,259千万,Q-O-Q/7.7%Y-O-Y上涨2.6%。增长是由能源,资源和公用事业和制造业的垂直率下降〜60 bps Q-O-Q至24.1%,由于较高的第三方费用逆风而缺少我们的估计为24.9%,这是由于较高的转型投资项目和人才对人才的增量投资而受到货币影响的增量。净利润为卢比。11,909千万,下跌1.1%Q-O-Q,上升5%Y-O-Y。总订单簿TCV为86亿美元,增长4%Q-O-Q/Down 23%Y-O-Y。书与票的比率为1.1倍。北美的TCV为42亿美元,BFSI TCV为29亿美元,消费者业务TCV为12亿美元。LTM损耗以20 bps Q-O-Q的速度增加到12.3%.NET总数增加了5726,使闭幕式总数达到612,724。交易管道处于历史最高水平,整个行业地理和行业保持强劲。TCS报告了软数字,并在收入和利润率上都错过了。尽管收入略有差距,但利润表现使我们感到惊讶。然而,随着美联储的速度降低周期和稳定的宏观数据,H2FY25和FY26的IT部门和TCS的增长恢复叙事仍然很强。任何物质弱点都是从中长期观点投资的好机会。我们维持以卢比不变的pt为单位的TCS购买。5,230。 在CMP上,股票以30.5/26.6/24.5x FY25/26/27E EPS交易。 密钥阳性5,230。在CMP上,股票以30.5/26.6/24.5x FY25/26/27E EPS交易。密钥阳性
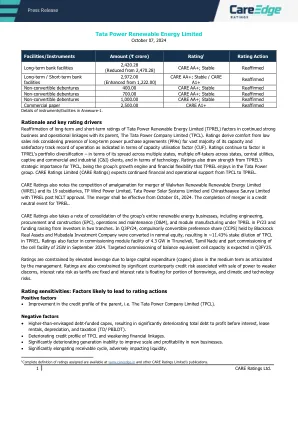
郁金香可再生能源POWERTECH PRIVATE LIMITED
不可转化的债券400.00护理AA+;稳定重新确认了不可转化的债券700.00护理AA+;稳定重新确认了不可转化的债券1,000.00护理AA+;稳定重新确认了商业纸2,500.00 Care A1+重申附件1中仪器/设施的细节。基本原理和关键评级驱动因素重新确认了与其父母Tata Power Company Limited(TPCL)的持续强大业务和运营联系中TATA Power Reenwable Energy Limited(TPREL)因素的长期和短期评级。评级从低销售风险中获得了舒适性,如容量利用率(CUF)所示。的评分继续考虑Tprel的投资组合多元化 - 就其在多个州,各州的多个外推者,中央公用事业,俘虏和商业和工业(C&I)客户以及技术方面的分布而言。评级还从Tprel对TPCL的战略重要性中汲取了力量,这是该集团在TATA Power Group中享有的该集团的增长引擎和财务灵活性。护理评级有限公司(护理评级)预计TPCL到TPREL的财务和运营支持持续。护理评级还指出,合并合并沃尔万可再生能源有限公司(WREL)合并的竞争及其19家子公司TP风力发电有限公司,TATA Power Solar Systems Limited和Chirasthaayee Saurya Limited及其TPREL NCLT POST NCLT POST批准。合并应从2024年10月1日生效。合并的完成是Tprel的信用中立事件。护理评级还记录了该集团的整个可再生能源业务的合并,包括工程,采购和建筑(EPC),运营和维护(O&M),以及在Tprel 23财产的模块制造以及两个批量的投资者筹集的资金。在Q3FY24中,BlackRock Real Assets和Mubadala Investment Company持有的强制可转换优先份额(CCP)转换为正常股权,导致TPREL中TPCL的股份稀释约11.43%。的评级还包括在泰米尔纳德邦(Tirunelveli),泰米尔纳德邦(Tamil Nadu)4.3 GW的调试模块设施中以及2024年9月2GW的细胞设施的一部分调试。Q3FY25预计有针对性的平衡等效电池容量。评级受到管理层所阐明的中期资本支出(CAPEX)计划较大的杠杆作用的限制。评级还受到与销售较弱的磁盘销售相关的重大交易对手信用风险,随着关税的固定利率,利率的风险是固定的,借贷的部分以及气候和技术风险的利率浮动。评级敏感性:可能导致评级行动的因素积极因素•改善父母的信用状况,即TATA Power Company Limited(TPCL)。负面因素•高于债务资助的资本支出,导致总债务总债务在利息前的利润大大恶化,租赁

sub:塔塔电力公司有限公司(“公司”)的子公司Tata Power Reenwable Limited(TPREL)的合并方案更新,
这是我们2023年1月23日的披露,与:1。TP风力发电有限公司,Walwhan Renewable Energy Limited,Walwhan Solar KA Limited,Walwhan Energy RJ Limited,Walwhan Solar RJ Limited,Walwhan Urja India India Limited,Dreisatz MySolar24 Private Limited,Mi MySolar24 Private24 Private24 Private Limited Limited,Walwhan Solar Raj Limited,Walwhan Solar Energy GJ Limited,Walwhan Solar MP Limited,Walwhan Solar PB Limited,Walwhan Solar TN Limited,Walwhan Urja Anjar Limited,Walwhan Wind RJ Limited和Solarsys Solarsys Reenwable Limited,与Wholly Isprect of Amprect to Amprect to Amprection fromist to Amprect to Amprect om Amperred to Amperred om' tprel,根据第230-232条的规定和2013年《公司法》第230-232条的规定合并的合并计划,合并合并方案(“方案1”);和