
XiaoMi-AI文件搜索系统
World File Search System退休金计划

多雇主退休金计划
如果您因永久性残疾而永久无法以雇主要求的效率水平履行本职工作,您可以终止雇佣关系(即退休)并有资格领取无行为能力退休金。要符合资格,您必须是具有至少 15 年资格服务的 FSE,并且您的残疾必须得到残疾索赔管理员的批准。无行为能力退休金是一笔不减额的养老金,等于您退休之日所获得的养老金福利。(对于您选择的任何遗属选项,养老金福利可能会减少。)您将需要提交令人满意的残疾证明,并且只有在您残疾持续期间才可支付此福利。为了使福利持续有效,可能需要您提供持续残疾的证明。如果您随后不符合无行为能力退休的要求,您的养老金福利可以在您的终止日期重新计算并重新归类到适当的类别下,包括延期既得、提前退休或正常退休。

IBEW 太平洋海岸退休金计划通知
联邦法律要求处于危急状态的养老金计划采用旨在恢复计划财务健康的恢复计划。这是该计划处于危急状态的第 12 年。法律允许养老金计划减少甚至取消被称为“可调整福利”的福利,作为恢复计划的一部分。2009 年 7 月 22 日,您收到通知,该计划减少或取消了某些可调整福利。2009 年 7 月 22 日,您还收到通知,该计划不再被允许以以下任何形式支付福利:(1) 超过 3,500 美元的一次性付款;(2) 社会保障水平收入选项下的福利;或 (3) 任何其他超过处于危急状态的单一终身年金每月支付金额的付款形式。

西部金属行业退休金计划
联邦法律要求养老金计划至关重要,以采用旨在恢复计划财务状况的康复计划。这是该计划处于关键状态的第12年。法律允许退休金计划减少甚至消除称为“可调节福利”的福利,作为康复计划的一部分。在2010年2月,您收到了该计划的关键状态,可调节福利的降低是可能的。在2010年5月,您被告知该计划减少或取消了集体谈判各方通过康复计划的首选时间表的参与者的可调节福利。降低可调节福利并不能降低参与者在正常退休时应支付的基本福利水平。

加尔维斯顿市警察退休金计划审计...
审计涉及执行程序以获取有关财务报表中金额和披露的审计证据。所选的程序取决于审计师的判断,包括评估财务报表的重大陈述的风险,无论是由于欺诈还是错误。在进行这些风险评估时,审计师认为内部控制与计划的准备和公平介绍财务报表有关,以设计适合在这种情况下的审计程序,但不是出于对计划内部控制有效性的意见。因此,我们没有这种意见。审核还包括评估所使用的会计政策的适当性以及管理层做出的重大会计估计的合理性,以及评估财务报表的整体呈现。

加拿大退休金计划 - 有用资源
点击:https://www.canada.ca/en/services/benefits/publicpensions.html 致电:1-800-277-9914 TTY:1-800-255-4786 其他 CPP 福利:https://www.canada.ca/en/services/benefits/publicpensions/cpp/cpp-benefit/other-benefits.html 公共养老金 – COVID-19:https://www.canada.ca/en/services/benefits/publicpensions/notice-covid-19.html CPP 季度报告:https://www.canada.ca/en/employment-social-development/programs/pensions/pension/statistics/2021-quarterly-april-june.html CPP 残障工具包:https://www.canada.ca/en/employment-social- development/programs/pension-plan-disability-benefits/reports/toolkit.html 加拿大退休收入计算器:https://www.canada.ca/en/services/benefits/publicpensions/cpp/retirement-income-calculator.html
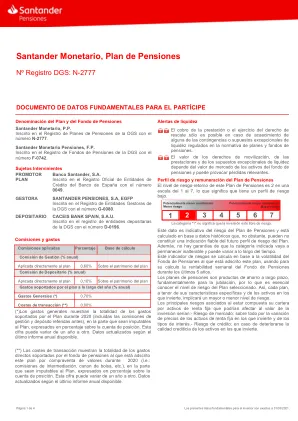
<国际货币,退休金计划 div>
此数据指示了养老金计划的风险,并且是根据历史数据来计算的,但是,历史数据可能并不构成该计划未来风险概况的可靠指示。 div>此外,不能保证指示的类别将保持不变,并且可能会随着时间而变化。 div>此风险指标是根据过去5年的养老基金每周获利能力根据养老基金的波动来计算的。 div>退休金计划是长期储蓄产品,主要用于退休,因此必须了解所选计划的风险水平。 div>因此,每个计划,根据其特定特征和投资的资产,将意味着或多或少的风险水平。 div>可能影响投资价值的固定收益资产的投资组合相关的主要风险将是: - 市场风险:尤其是由于其投资和利率的固定收益资产价格的差异。-信贷风险:如果资产的信用质量恶化,则投资的资产信贷质量恶化。 div>

铁工人区议会(费城和附近)退休和退休金计划
5 I.R.C. §§401(a)(3) - (5),410(b)。 6 I.R.C. §409A(a)(4)(b)。 7,因为NQDC计划是没有资金的,并且可能仅代表未来支付指定金额的合同承诺,因此这种参与者指导的投资仅用于定义信誉为帐户的名义收益。 8 I.R.C. §§402(g),401(k)(3),(m)。5 I.R.C.§§401(a)(3) - (5),410(b)。6 I.R.C. §409A(a)(4)(b)。 7,因为NQDC计划是没有资金的,并且可能仅代表未来支付指定金额的合同承诺,因此这种参与者指导的投资仅用于定义信誉为帐户的名义收益。 8 I.R.C. §§402(g),401(k)(3),(m)。6 I.R.C.§409A(a)(4)(b)。7,因为NQDC计划是没有资金的,并且可能仅代表未来支付指定金额的合同承诺,因此这种参与者指导的投资仅用于定义信誉为帐户的名义收益。8 I.R.C. §§402(g),401(k)(3),(m)。8 I.R.C.§§402(g),401(k)(3),(m)。

MFOW补充退休金计划
2006年的《养老金保护法》添加了一项要求,以按其资助的百分比对多雇主养老金计划进行分类,例如MFOW补充养老金计划(“计划”),并在某些情况下需要通知此类类别。这是为了通知您,2020年10月29日,该计划的精算师已获得美国财政部的认证,也向计划的董事会认证,该计划在2020年8月1日(“ 2020年计划年度”)开始,该计划处于濒危地位(也称为“黄色区域”)。联邦法律要求您收到此通知。
OWCP 2021 OWCP向国会的年度报告 Trivelli诉Putnam Hosp。 Ctr。,No.19-CV-09898(S.D。N.Y. 12月9日,2020年12月9日)(2020 U.S.Dist。Lexis231262; 2020 WL 7246904) 铁工人区议会(费城和附近)退休和退休金计划 ERISA咨询委员会报告,审查了顶级计划参与和报告 FOH第22章 - 行政人员的豁免... 瓦工和玛森 - 统一-22-养老金至关重要 - 雇用具有强大网络安全实践的服务提供商的提示 扩大失业保险福利 木材行业退休金计划 关于眼镜蛇溢价援助的常见问题 北卡罗来纳州经济概述 网络安全计划最佳实践 表格5500 的说明 阿拉斯加团队 - 雇主 - 养老金 - 批判性 - 临界 - ... 关于实施负担得起的护理法的常见问题(第47部分) 美国上诉法院 负担得起的护理-FAQS-49-2021。 ...
赔偿法,该法案提供了损失损失赔偿,医疗福利,死亡的幸存者福利,重返工作援助,以及向联邦政府的平民雇员和某些其他指定群体受伤的民用雇员的职业康复。该计划还管理《战争危害赔偿法》,该法案为国防基本法案保险公司和自给自足的雇主提供赔偿或报销,以造成与美国在美国境外工作的承包商雇员的伤害,残疾或死亡,当时受伤是战争风险危害的结果,并赔偿了遭受敌对武力的同一雇员的赔偿。两名副董事管理六个分支机构,包括技术援助;财政业务;法规和程序;计划完整性,预防欺诈和处方管理;信息技术;和听证会和审查。