
XiaoMi-AI文件搜索系统
World File Search SystemDisclosures

气候相关财务披露工作组 ( ...
随后,Remgro 在其早期目标的基础上,利用其影响力鼓励其投资公司建立 ESG 治理结构,具体包括气候相关风险,并鼓励更多地披露 ESG 和气候相关问题。被投资公司在气候问题上的成熟度各不相同,其中上市、具有国际影响力或已经受碳预算约束的公司,如 Mediclinic Group Limited(Mediclinic)、Heineken Beverages Holdings Limited(Heineken Beverages)、OUTsurance Group Limited(OUTsurance Group)和 PGSI Limited(PGSI),比其他公司走得更远。所有重要的被投资公司都已使用公认的框架(如 TCFD)披露气候相关风险,或准备这样做。

FY24与气候有关的财务披露
2024财政年度(FY24)是国际重建与发展银行(IBRD)和国际发展协会(IDA)气候与气候相关的金融披露的第三年。自22222年的就职报告以来,IBRD和IDA(以下简称“世界银行”)使用与气候相关的金融披露工作组的建议(TCFD)发表了与气候相关的财务披露(请参阅Box 1)。在该基金会的基础上,该报告是我们多年路线图的一步,旨在使我们的气候和与可持续性有关的财务披露与国际可持续发展标准委员会(ISSB)的标准保持一致,同时考虑了IBRD和IDA的独特商业模式。这是在国际财务报告标准(IFRS)基金会接管公司对TCFD中与气候相关的财务披露的监控的责任。

Lyondellbasell的与气候有关的财务披露指数
Lyondellbasell已经确定,气候变化的长期影响可能会对我们的业务模型,资产和网站产生重大影响。在2021年,我们开始使用与气候相关的财务披露工作组(TCFD)指南来开发我们的气候变化风险管理流程,以支持对气候变化的风险进一步分析。这一过程,我们在2022年和2023年中继续使用的过程嵌入了我们的企业风险管理(ERM)方法中,并支持识别过渡和物理风险的识别,并发展气候方案,以提供对未来业务决策的更多见解,并为我们的气候变化策略提供了信息。

KKR Capital Markets Partners LLP -Mifidpru 8 Difleosures
我们问责制框架的一个关键组成部分是评估我们的领导者在团队中如何支持解决问题和更好的业务成果的对话。为此,我们概述了业务部门领导者可以在其团队内采取和促进的行为和行动,以影响员工的敬业度,生产力和保留。在与每个业务部门的对话中,鼓励领导者(包括KCM LLP EXCO)浮出水面,以及他们在整合,发展和管理员工方面遇到的挑战。为了解决这些结果,我们与企业领导者的人才审查讨论不仅考虑了他们的团队多样化,而且还专注于突出雇员做出外部贡献并确定团队成员可能需要维持或提高其绩效的员工。

与气候相关财务披露工作组(TCFD ...
2023年10月,公司欢迎临时总裁兼首席执行官Matt Kissner(有关更多信息,请参见执行领导团队| Wiley)。董事会将公司对公司的日常管理委托给总裁兼首席执行官,该总裁负责推动企业的资源,运营和劳动力朝着战略目标迈进,包括管理政策和执行董事会决议。目前董事会报酬与气候变化目标的交付之间没有链接。首席执行官已将ESG的执行责任指定给执行副总裁,首席人物(EVP,CPO),其中包括与气候相关的风险和机遇,他们在ESG的公司副总裁中建立并执行ESG策略并执行ESG战略,并在Ad Hoc Hoc会议中向董事会董事会降临此类风险和机会。董事会在ESG倡议和进度上进行了更新,包括在公司的企业报告中至少每季度每季度在企业企业报告中取得了气候变化目标和目标的进展(反对2020财年的基准),并与董事会的常规会议保持一致。这些更新通过向目标提供对目标的了解,以确保将适当的能力分配给负责的团队,从而为业务策略和年度预算设定提供了信息。


合并第三支柱披露(2024 年 6 月 30 日)
为了识别、量化和评估支柱 I 标准化方法完全无法捕捉或无法充分捕捉的当前和未来风险,银行制定了董事会批准的内部资本充足率评估流程 (ICAAP) 政策。该政策涵盖了处理此类风险、衡量其对银行财务状况的影响以及制定适当的策略来遏制和缓解风险,从而保持充足的资本水平的过程。银行定期进行 ICAAP 测试,以确定银行是否拥有足够的资本来满足与其业务要求相符的监管要求。银行的 ICAAP 政策还制定了全面压力测试的路线图,涵盖了监管压力条件,以深入了解严重但合理的压力情景对银行风险状况和资本状况的影响。压力测试每季度进行一次,结合 2013 年 12 月 2 日印度储备银行的压力测试指南。分析了压力情景对银行盈利能力和资本充足率的影响。压力测试框架包括情景分析,以了解不良资产总额进一步增加、非盈利业务结晶的影响
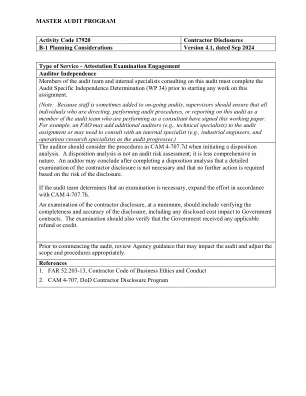
17920承包商披露
(注意:由于有时将员工添加到正在进行的审计中,因此主管应确保所有指导,执行审计程序或报告此审计的人作为审计团队成员的所有个人都签署了这份工作文件。例如,随着审计的进展,粮农组织可能会在审计任务中添加其他审核员(例如技术专家),或者可能需要咨询内部专家(例如工业工程师和运营研究专家)。审核员在启动处置分析时应考虑CAM 4-707.7D中的程序。处置分析不是审计风险评估;它本质上不那么全面。审计师在完成处理分析后可以得出结论,即对承包商披露的详细检查是必要的,并且基于披露的风险,无需采取进一步的诉讼。如果审计团队确定必要检查,请根据CAM 4-707.7H扩大努力。

与气候相关的财务披露工作队(...
DELOITTE LLP(“ Deloitte”)根据国际审计和规定的IAASURANCE标准委员会(IIAASB)发行的nothert和Assnot note novernot和foot Note的 Deloitte LLP(“ Deloitte”)根据国际审计委员会(IIAASB)发出的“温室气体声明”(ISAE 3410)提供了独立的第三方有限保证(IAAE 3410)(IIAASB),以鉴定了所选的脚步和脚踏符。 对于德勤的完整不合格的保证意见,其中包括所选指标的详细信息,我们的完整碳报告方法论声明,我们的ESG报告基础和范围3 GHG排放的完整细分,请参见我们的网站。 barrattdevelopments.co.uk/building-sustaile/our-publications-and-policies/publications。Deloitte LLP(“ Deloitte”)根据国际审计委员会(IIAASB)发出的“温室气体声明”(ISAE 3410)提供了独立的第三方有限保证(IAAE 3410)(IIAASB),以鉴定了所选的脚步和脚踏符。对于德勤的完整不合格的保证意见,其中包括所选指标的详细信息,我们的完整碳报告方法论声明,我们的ESG报告基础和范围3 GHG排放的完整细分,请参见我们的网站。barrattdevelopments.co.uk/building-sustaile/our-publications-and-policies/publications。